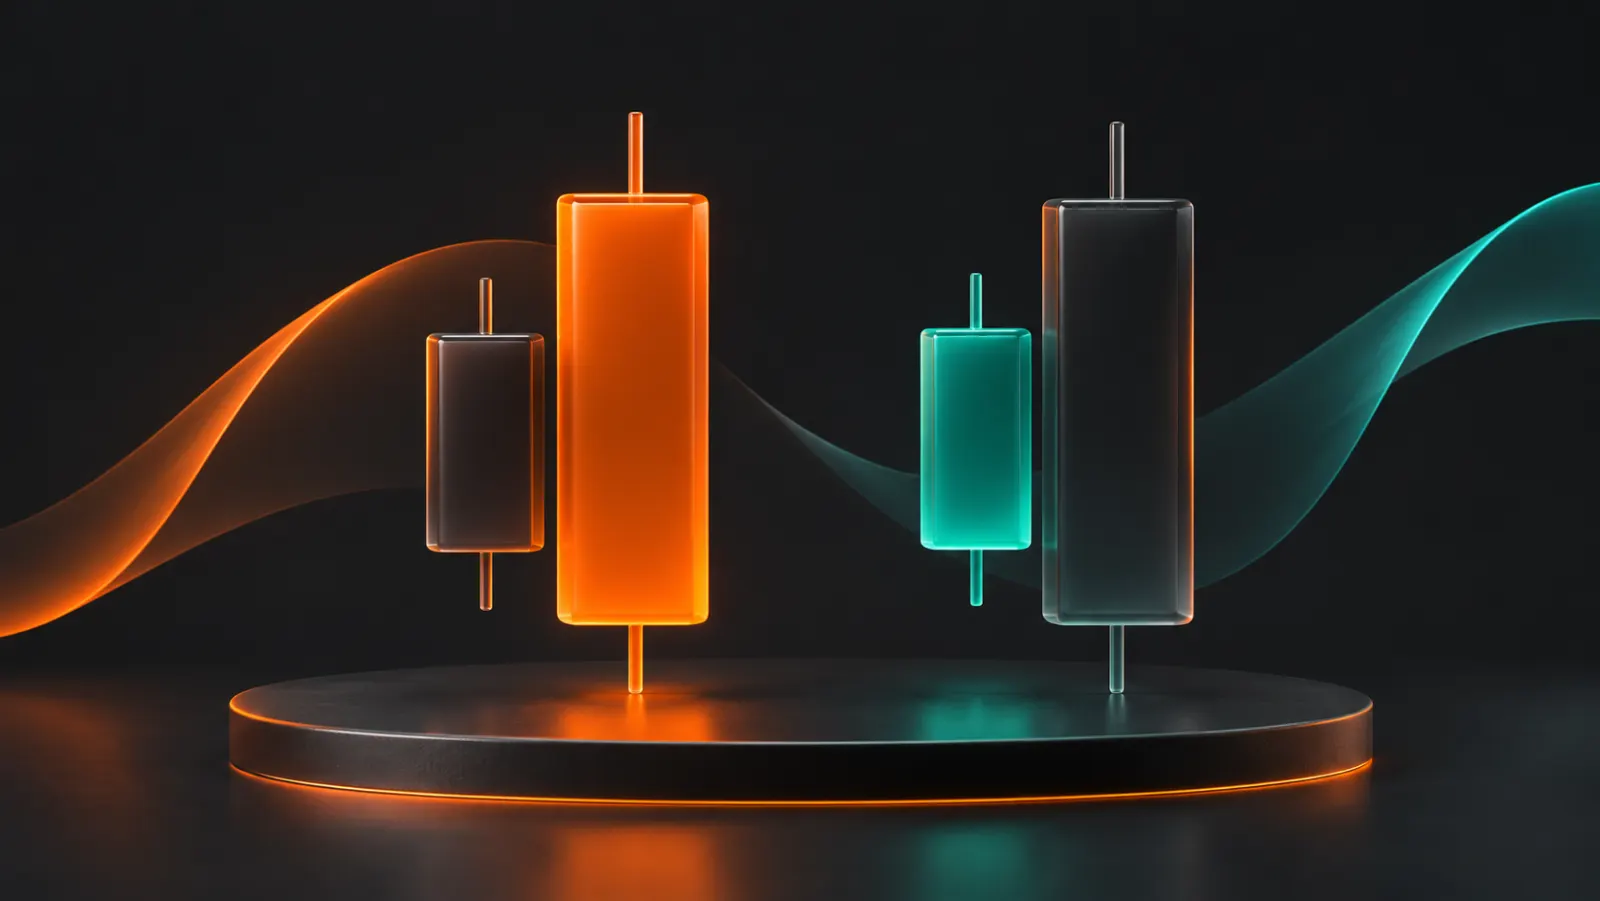
Grafikda oldingi qizil shamni yopgan katta yashil sham paydo boʻldi. Qoʻl bitimni yuqoriga ochishga uzanadi: bozor oʻzi taklifnoma chizgandek koʻrinadi. Lekin buqa yutishini avval toʻgʻri aniqlash, soʻngra u qayerda paydo boʻlganini va qaysi narxda hali kirishga ulgurishingizni tushunish kerak. Chiroyli rasm bilan muvaffaqiyatli bitim orasiga anchagina tafsilot sigʻadi. Buqa va ayiq variantlarini raqamlarda koʻrib chiqamiz, soʻngra intrade.bar demosi uchun oʻquv stsenariy tuzamiz: grafik qismini tanlashdan natijani tahlil qilishgacha. U gʻoyani ketma-ket tekshirishga, ideal shamlarni orqaga qarab ovlamaslikka yordam beradi.
Ikkinchi sham aynan nimani yutishi kerak
Asosiy modelda ikki qoʻshni shamning tanalari solishtiriladi. Tana ochilish va yopilish orasida joylashgan; soyalar davr maksimumi va minimumigacha yetadi. Shuning uchun uzun sham hali albatta yutishni hosil qilmaydi. Uning soyasi qoʻshni diapazondan uzoqqa chiqishi, tanasi esa kichik qolishi mumkin. Tekshirish uchun toʻrtta son kerak: ikkala shamning ochilish va yopilish narxlari. Rang yoʻnalishni tez koʻrishga yordam beradi, lekin shartlarning oʻzi narxlar bilan belgilanadi.
Buqa yutishi birinchi tushuvchi va ikkinchi oʻsuvchi shamdan iborat. Qatʼiy variantda ikkinchisi birinchisining yopilishidan pastda ochiladi, uning ochilishidan yuqorida yopiladi. Ayiq yutishi teskari tuzilgan: oʻsuvchi shamdan keyin tushuvchi sham paydo boʻladi, uning tanasi birinchisini yuqoridan ham, pastdan ham yopadi. Baʼzan taʼrifda chegaralardan birining tengligiga ruxsat beriladi. Bu oqilona alohida variant, ayniqsa qoʻshni yopilish va ochilish koʻpincha yaqin boʻladigan deyarli uzluksiz bozorda.
Tekshirishdan oldin bitta taʼrifni tanlang. Chegarasi teng boʻlgan muvaffaqiyatli modelni hisobga olib, muvaffaqiyatsizini yetarlicha qatʼiy emas deb istisno qilsangiz, ustunlik faqat sizning jadvalingizda paydo boʻladi. Boshlash uchun qatʼiy modellar va tenglik variantlarini alohida belgilash qulay. Shunda har bir mezon nechta kuzatuv berishini koʻrasiz va chizilgan tana qalinligi sababli grafik bilan bahslashmaysiz.
Toʻrt narxdagi buqa yutishi
Birinchi sham 101,20 da ochilib, 100,40 da yopildi. Uning tanasi 100,40–101,20 kesmani egallaydi. Ikkinchisi 100,30 da ochilib, 101,40 da yopildi: pastki chegara birinchi tanadan pastda, yuqorisi yuqorida. Shart bajarilgan. Ikkinchi tana oʻlchami 1,10, birinchisiniki — 0,80. Oʻlchamlarni solishtirish foydali, lekin hal qiladigani aynan ikkala chegara, “yashili aniq kattaroq” degan taassurot emas.
Endi ikkinchi shamning ochilishini oldingidek qoldirib, yopilishni 101,10 ga almashtiramiz. Oʻsish bor, toʻliq yutish yoʻq: narx 101,20 ni yopmadi. Boshqa holat — birinchi tanadan toʻliq yuqorida joylashgan katta oʻsuvchi sham. U ham salmoqli koʻrinishi mumkin, ammo pastki chegarani qamrab olmaydi. Bunday misollarni mustaqil oʻrganish mumkin, lekin ularni tanlangan model bilan aralashtirish noqulay: aynan nimani tekshirganingizni tushunmay qolasiz.
intrade.bar grafigida shu oddiy mashqdan boshlang: yakunlangan bir juft shamni toping va ochilish hamda yopilish narxlarini yozib oling. Topilgan rasm uchungina bitim ochmang. Avval modelni kattalashtirilgan va kichraytirilgan masshtabda bir xil aniqlayotganingizga ishonch hosil qiling. Narxning bir necha minimal qadami qoidaga muvofiqlik masalasini hal qilsa, masofani pikselda baholamang, sonli qiymatlarga qarang.
Ayiq yutishi va uzun soyalar tuzogʻi
Birinchi sham 100,40 dan 101,20 gacha oʻsgan, keyingisi 101,30 dan 100,20 gacha pasaygan boʻlsin. Ikkinchi tana birinchisini qamrab oldi — oldimizda ayiq varianti. Bunda birinchi shamning maksimumi 101,80, ikkinchisiniki esa faqat 101,50 boʻlishi mumkin. Tana modeli amal qiladi: har bir soyaning yopilishini talab qilishga kelishmagan edik. Toʻliq diapazonni qamrab olish sharti qatʼiyroq va alohida tekshirilishi kerak.
Ikki davrning maksimum va minimumlari solishtirilganda, shunga oʻxshash rasmni tashqi bar deb atashadi. U bir vaqtning oʻzida yutish ham boʻlishi mumkin, lekin mos kelishi shart emas. Bunday farq natijalarni hisoblay boshlamaguningizcha mayda narsa boʻlib tuyuladi. Bir kishi barcha tashqi barlarni, boshqasi faqat qarama-qarshi tanalarni belgilaydi, soʻngra ikkalasi “bitta strategiya”ni muhokama qiladi. Aslida tanlanmalar allaqachon boshqa.
Soyalar baribir kontekst uchun foydali. Uzun yuqori soya narx sezilarli yuqorida boʻlganini va yopilishga qadar u yerda ushlab tura olmaganini koʻrsatadi. U barcha ishtirokchilarning niyatini ochmaydi. Kuzatuvni tom maʼnoda yozib qoʻygan yaxshi, “sotuvchilar bozorni egalladi” deb eʼlon qilgandan koʻra. Shamlarning matbuot xizmati yoʻq; keyingi harakat haqidagi xulosani baribir alohida tekshirishingizga toʻgʻri keladi.
Modelni qayerdan izlash kerak: harakatdan keyinmi yoki shovqin ichidami
Buqa yutishini odatda pasayishdan keyin, ayiq yutishini — oʻsishdan keyin koʻrib chiqishadi. Bunday kontekstda yangi sham oldingi harakatga qarshi boradi. Lekin pasayish oʻsuvchi trend qismi ham boʻlishi mumkin: bir necha qizil sham oddiy pullbek boʻlib chiqishi mumkin. Shuning uchun modeldan oldin kengroq qismni, eng yaqin yakunlangan choʻqqi va pastliklarni hamda narx reaksiyasining avvaldan mavjud hududlarini belgilang.
Tor diapazon oʻrtasida ikki qarama-qarshi tana koʻpincha faqat bir chetdan boshqasiga harakatni koʻrsatadi. Katta shamdan keyingi kirish unda qarama-qarshi chegara yonida boʻladi, davom etish uchun joy kam qolgan. Diapazonning oldindan ajratilgan pastki hududida xuddi shu rasm boshqa vaziyatni tavsiflaydi. Shakl bir xil, kirish joyi esa yoʻq. Bu tadqiqot uchun foydali filtr, kafolatlangan sakrash isboti emas.
Belgilashni signaldan oldin bajaring. Qoʻllab-quvvatlash grafikda faqat muvaffaqiyatli oʻsishdan keyin paydo boʻlgan boʻlsa, siz oʻtmishni tushuntirdingiz, lekin ertangi qoidani hali olmadingiz. Noqulay holatlarni ham saqlang: pasayish davom etishi bilan daraja yonidagi yutish, katta shamdan keyingi zaif pullbek, harakatning yoʻqligi. Aynan ular qaysi cheklov haqiqatan yordam berishini, qaysi biri esa shunchaki tarixni bezashini koʻrsatadi.
Nega avval sham yopiladi, keyin qaror qabul qilinadi
Ikkinchi sham shakllanayotgan paytda uning tanasi oxirgi narx bilan birga oʻzgaradi. Yopilishdan bir daqiqa oldin yutish bor, oʻn soniya oldin — allaqachon yoʻq. Tarixda faqat yakunlangan modellarni tanlayotgan boʻlsangiz, joriy kuzatuvda ham yopilishni kuting. Aks holda siz ixcham yakuniy rasmni sinaysiz, savdo qilayotgan esa rasm saqlamagan oraliq harakat.
Yopilishni kutish kelajakdagi kirish narxini qayd etmaydi. Model 101,40 da tugagan, bitim esa keyinroq 101,70 da ochilgan boʻlishi mumkin. Ekspiratsiyada narx 101,50 boʻlsa, bozor model yopilishidan yuqori qolsa ham, yuqoriga yoʻnalish yutqazadi. Shuning uchun yozuvda ikkita alohida narx kerak: signal shamining yopilishi va opsionning haqiqiy ochilishi. “Modeldan keyin oʻsdi” iborasi bitimni baholash uchun juda noaniq.
Kechikish shartini oldindan belgilang. Masalan, oʻquv kirishga faqat yopilgandan keyingi birinchi mavjud kotirovkada ruxsat beriladi; chalgʻib, bu lahzani oʻtkazib yuborsangiz, epizod bitimsiz kuzatuv boʻlib qoladi. Qoidani yoʻl-yoʻlakay oʻzgartirib, bozorni quvib yetmang. Katta sham masofani allaqachon bosib oʻtgan, jozibador shakl esa har qanday keyingi narxni bir xil qulay qilmaydi.
intrade.barʼda oʻquv stsenariy: pullbekdan keyingi yutish
Birinchi tekshiruv uchun demo rejimda mavjud bitta valyuta juftligini va besh daqiqalik grafikni tanlang. Kengroq yakunlangan qismda mahalliy minimumlarning oshishini belgilang. Soʻngra oldindan ajratilgan hududni narx ortidan koʻchirmasdan, unga pullbekni kuzating. Ishchi gipoteza aniq: oʻsuvchi tuzilmada pullbekdan keyin yakunlangan buqa yutishi paydo boʻladi, oldingi muhim minimum esa butun qoladi. Bu test qoidalari misoli, tayyor daromadli tizim emas.
Shartlar bajarilsa, model toʻrt narxini va yopilish vaqtini yozing. intrade.bar bitim shaklida summani, yuqoriga yoʻnalishni, tanlangan ekspiratsiyani va koʻrsatilgan foyda foizini alohida tekshiring. Oʻquv seriya uchun agar bu parametrlar mavjud boʻlsa, Sprint rejimida oʻn daqiqalik muddatni va bir xil shartli summani oldindan tanlash mumkin. Besh daqiqalik sham besh daqiqalik opsionni tanlashga majburlamaydi: bitim davomiyligi bu yerda gipotezaning mustaqil qismi.
Tuzilma allaqachon buzilgan, yutish yakunlanmagan, narx rejalashtirilgan lahzadan uzoqlashgan yoki signal qoidalaringiz bilan istisno qilingan eng yaqin qarshilik hududi ostida paydo boʻlgan boʻlsa, kirishni oʻtkazib yuboring. Muhim yangiliklar vaqtiga qanday munosabatda boʻlishni ham oldindan belgilang. Oʻtkazib yuborish sababini darhol yozib qoʻying. Yutqazishdan keyin boshidan hammaga ayon boʻlgandek filtr oʻylab topish juda oson.
intrade.barʼda natija ochilish narxi bilan ekspiratsiyadagi narxni solishtirish orqali belgilanadi; aniq tenglikda summa qaytariladi. Muddatidan oldin yopish yoʻq, shuning uchun hisob muddati kirishdan oldin tanlanadi. Ayiq varianti uchun pasayuvchi tuzilmani, yuqoriga pullbekni va yakunlangan ayiq yutishini teskari tartibda belgilang. Har biri alohida qanday kechganini koʻrmaguningizcha ikkala yoʻnalish natijalarini birlashtirmang.
Qoida yordam berganini qanday tushunish mumkin
Alohida yozuvda vositani, sanani, vaqtni, kontekstni, narxlarni, summani, foizni, muddatni va natijani saqlang. intrade.bar statistikasida real va demo bitimlarni alohida tahlil qilish, aktivlar va ekspiratsiyalarni solishtirish, yopilgan bitimlarni esa CSVga yuklab olish mumkin. Model nomini va kirish sababini oʻz yozuvlaringizga qoʻshing: bunday tahlil uchun ichki strategiya teglari nazarda tutilmagan. Bu haqiqiy tarixni qaroringiz izohi bilan bogʻlaydi.
Muvaffaqiyatli natijalar foizini iqtisod bilan birga oʻqing. Shartli 80% foyda va bir xil summada oʻnta yutuq va oʻnta yutqazish manfiy natija beradi: 10 × 0,8 − 10 = −2 bitim summasi. Qoʻshimcha xarajatlarsiz va qaytarilishlarni hisobga olmagan bunday misol uchun zararsizlik chegarasi 1 / 1,8 ≈ 55,56% ni tashkil etadi. Haqiqiy foizni eski yozuvdagi odatiy sondan emas, aniq bitim shaklidan oling.
Avval qoidalarni qayd eting, soʻngra oldindan tanlangan kesimda barcha mos epizodlarni yigʻing, undan keyin ularni keyingisida tekshiring. Bitta impuls davomidagi qoʻshni signallar bogʻliq, shuning uchun bir necha muvaffaqiyatli kirish seriyasi barqarorlik haqida hali kam narsa deydi. Muddatni, kontekstni yoki yutish taʼrifini oʻzgartirsangiz, alohida seriya boshlang. Shunda “endi bozorni his qilyapman” degan noaniq iboraning oʻrniga nimani yaxshilaganingizni tushuntira olasiz.
Amaliyotni nimadan boshlash kerak
intrade.bar demosini oching va avval bitimlarsiz bir nechta modelni belgilang. Tanalarni tekshiring, shamlar yakunlanishini kuting va har bir rasmning tuzilmadagi oʻrnini belgilang. Soʻngra tasvirlangan bitta gipotezani tanlab, uni signaldan ekspiratsiyagacha shartli mablagʻda oʻting. Bu mashgʻulotning yaxshi natijasi — aniq opsion zarar bilan yopilgan boʻlsa ham, takrorlay oladigan tushunarli yozuv.
Yutish narxning sezilarli oʻzgarishini qisqacha tasvirlashga imkon berishi bilan foydali. Keyin treyderning qarorlari boshlanadi: qaysi kontekstni qabul qilish, qaysi narxda kirish, qancha kutish va qachon voz kechish. Bu qarorlar bitimdan oldin qanchalik aniq shakllantirilsa, ikki shamda sehr shunchalik kam qoladi va ularni tahlil qilishdan foyda shunchalik koʻp boʻladi.
Savol-javoblar
Ikkinchi sham birinchisining soyalarini yutishi kerakmi?
Yutish modeli uchun tana ochilish va yopilishlarini solishtirish yetarli. Butun diapazonni qamrab olish — qoʻshimcha shart, uni alohida tekshirish va barcha kuzatuvlarga qoʻllash kerak.
Ikkinchi sham yopilishidan oldin kirsa boʻladimi?
Alohida sham ichidagi gipotezani oʻrganish mumkin, lekin bu allaqachon boshqa qoida. intrade.barʼdagi tasvirlangan stsenariy uchun avval yakunlangan model kerak; tarixiy grafik uning barcha oraliq oʻzgarishlarini saqlamaydi.
Yutish uchun qaysi ekspiratsiyani tanlash kerak?
Sham shakli muddatni belgilamaydi. Oʻquv stsenariyda butun seriya uchun bitta qatʼiy muddat tanlangan. Uning natijasi kirish va hisob-kitobning haqiqiy narxlari boʻyicha tekshiriladi, boshqa muddatlar esa alohida oʻrganiladi.
Birinchi oʻquv bitimini bajaring
Demo hisob roʻyxatdan oʻtgandan keyin darhol ochiladi